
- Otis y sus negocios
+ Fabricación de ascensores
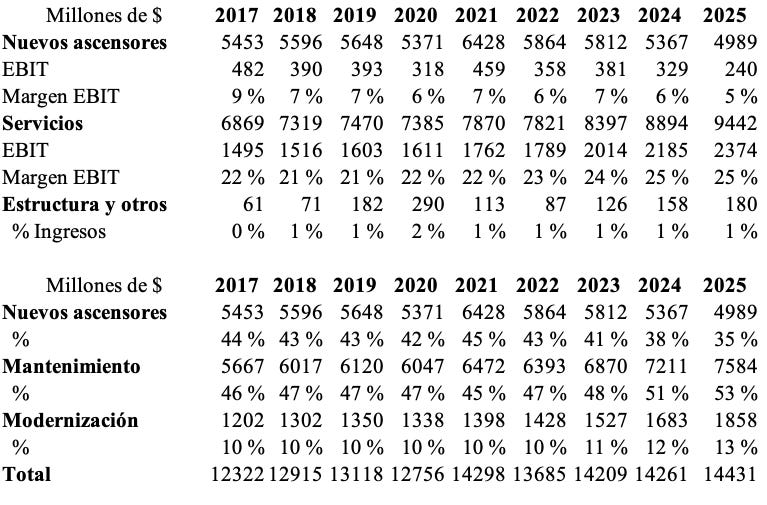
En 2025 la fabricación de ascensores representó el 35 % de los ingresos y el 9 % de los beneficios operativos de Otis.
Es la pata cíclica y con márgenes más reducidos de Otis, y depende en buena medida de los ciclos inmobiliarios, de cuánto se construya a nivel mundial.
Sí que es cierto que al ser una compañía global estos ciclos se compensan en cierta medida entre sí, aunque nota mucho cuando una geografía grande, como China o Estados Unidos, tiene una época buena o mala en cuanto a la construcción de edificios.

También suaviza los resultados el hecho de que a partir de cierta antigüedad de los ascensores en Europa, 20 o 25 años, por regulación deben ser sustituidos, de forma que a los propietarios no les queda otra que a cierto punto sustituirlos.
+ Mantenimiento de ascensores
La joya de la corona de Otis es su negocio de mantenimiento de ascensores, que representó en 2025 un 65 % de los ingresos y un 91 % de su beneficio operativo (también incluye esta división la fabricación e instalación de ascensores para sustituir otros antiguos, y se incluye aquí porque es un negocio recurrente, y no cíclico como el dependiente de la obra nueva).
Aquí el negocio es sencillo, tras fabricar e instalar un ascensor, este debe ser objeto de mantenimiento, y lo lleva a cabo la propia Otis.
Se trata de un ingreso como podemos apreciar muy predecible y estable, y gracias a que Otis ha logrado con los años aumentar su cartera de ascensores a mantener, se han ido densificando sus rutas de mantenimiento, mejorando así sus márgenes.
Tanto para uno como otro negocio es clave para ganar cuota de mercado la innovación, ya que sus competidores también tienen una marca consolidada. Aquí Otis ha destacado con sus invenciones, desarrollando por ejemplo en el año 2000 un nuevo sistema que sustituía los cables de acero por una correas de acero revestidas de poliuretano que reducían ruidos y vibraciones, además de hacer innecesario el cuarto de máquinas en la parte superior del edificio; en 2003 introdujo ascensores con sistemas regenerativos de energía, que ahorraban hasta un 75 %; en 2005 un sistema para optimizar en qué plantas se paraban los ascensores, en edificios muy elevados, para ahorrar así tiempo, o en 2010, los ascensores con baterías, que evitaban que estos se parasen en caso de corte de luz, atrapando a sus ocupantes.
- Estados financieros de Otis
+ Cuenta de pérdidas y ganancias
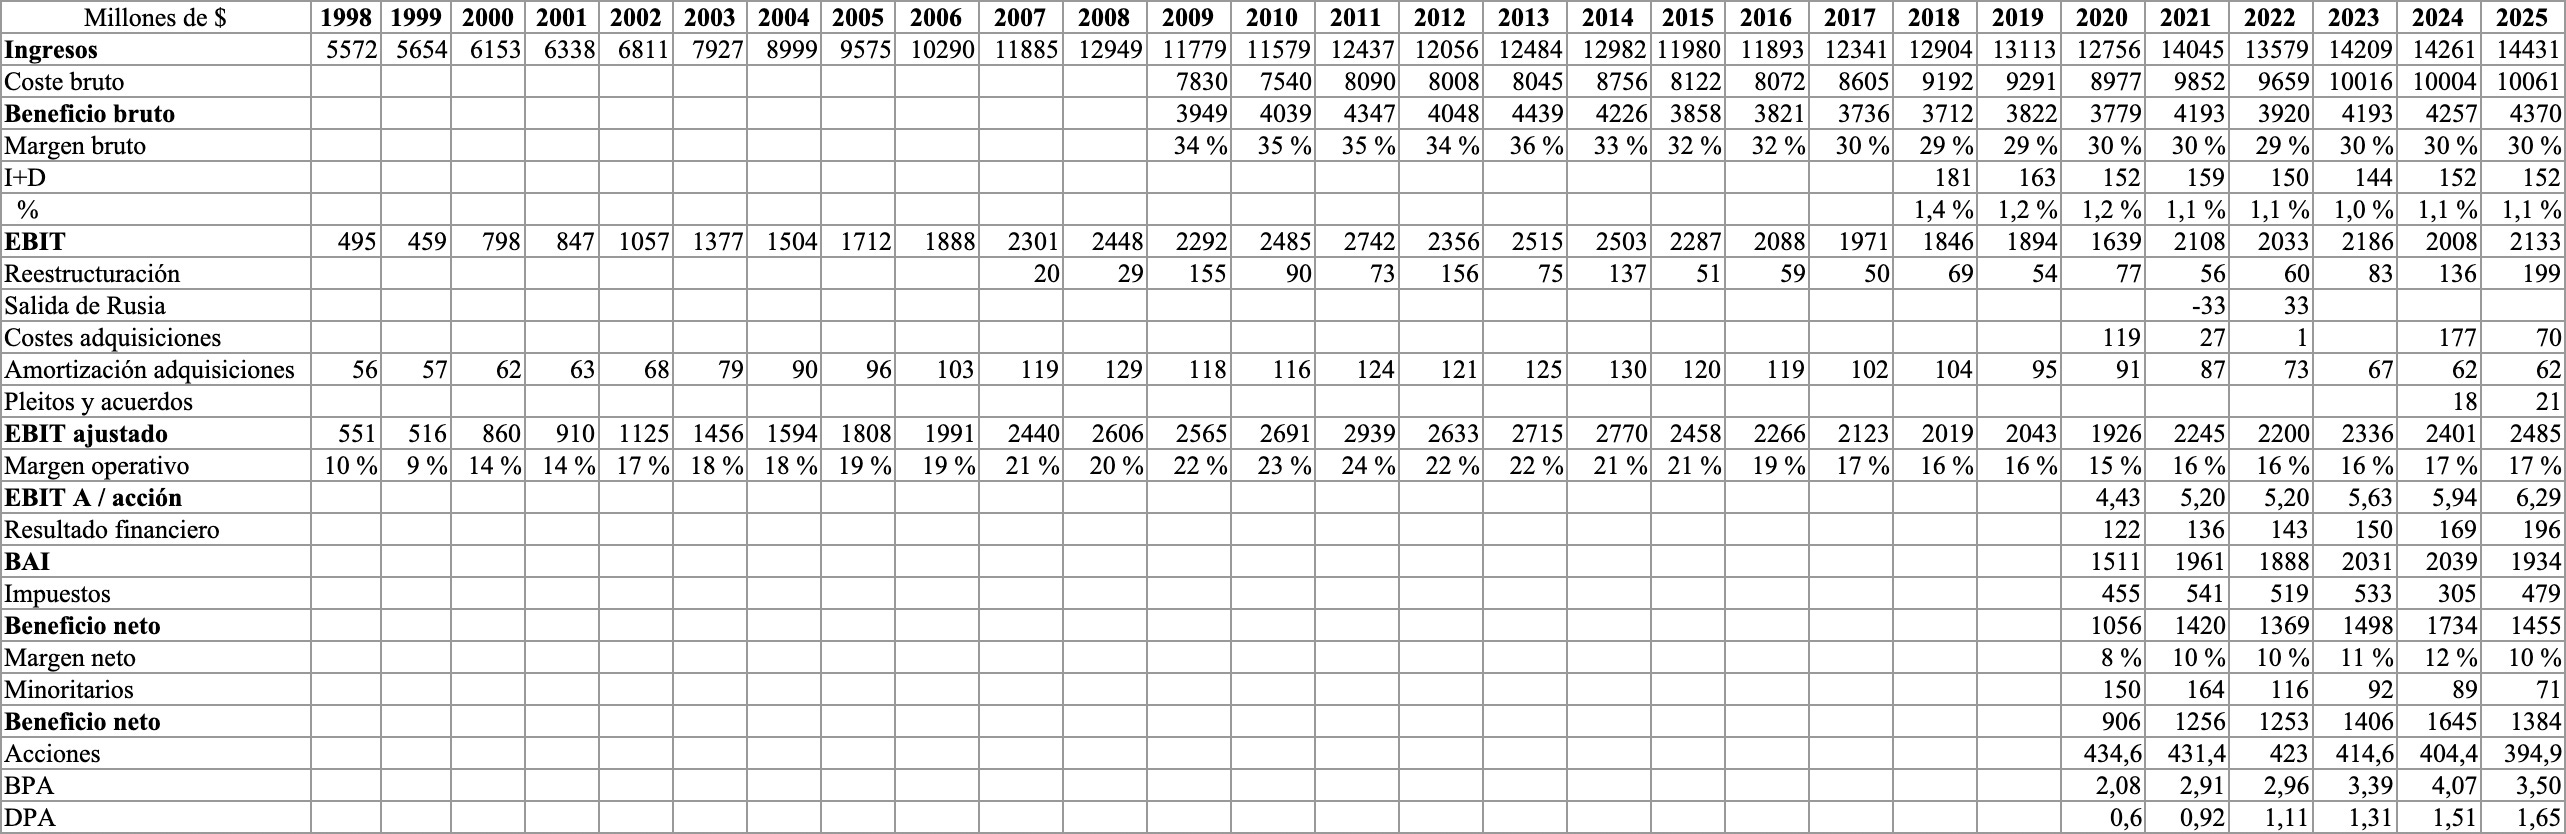
Al ser hasta el año 2020 Otis parte de un conglomerado, UTC, no contamos con todos los datos del mismo a efectos de sus estados financieros, aunque sí tenemos los más importantes al reportar los de Otis como división.
En cuanto a extraordinarios sí que ha sido una compañía que se ha caracterizado por estar permanentemente optimizando sus plantas de producción, cerrando varias pequeñas para abrir otras grandes, lo que ha conllevado mucho gasto de reestructuración.
También tuvo una multa por pactar precios con sus competidores en Europa en 2007.
Y finalmente hay que ajustar el dato de la amortización de intangibles derivados de adquisiciones. Otis en general no se ha caracterizado por acometer grandes adquisiciones, con la excepción de Zardoya Otis en España, pero sí por cada año ir adquiriendo pequeñas marcas de ascensores, que iba integrando en su cartera de ascensores en mantenimiento, y que luego trataba que al alcanzar su vida útil (o regulatoria) se cambiaran por Otis. El caso es que todos los años años invertía en adquirir compañías, y esta amortización hay que ajustarla, pero solo tenemos ese dato desde 2017... mi aproximación para el resto es aplicar un 1 % a su facturación y coger ese dato de amortización, que no es perfecto, pero sí mejor que no aplicar ningún dato (lo mejor es enemigo de lo bueno, como se suele decir).
+ Inversiones

Respecto a sus inversiones, Otis como vemos ha sido una empresa que ha ido invirtiendo por encima de su cifra de depreciación y amortización, una vez ajustada esta, pero sin cifras tampoco exageradas. Sí que se ha caracterizado por ir adquiriendo compañías, de hecho como vemos solo tenemos datos en este sentido desde 2017, y ya representa un acumulado muy importante, sobre todo por el factor de la compra de los minoritarios de Zardoya Otis en España.
Tiene la particularidad de que debe invertir en sus plantas como para que cuando venga un ciclo alcista en la construcción pueda estar a la altura fabricando ascensores, pero con la parte negativa de que puede estar años o lustros sin que esto se aproveche del todo. No le queda otra, ya que es la manera de luego agrandar su cartera de ascensores en mantenimiento, que es donde encuentra el beneficio.
- Riesgos de Otis
+ Riesgo financiero y divisa
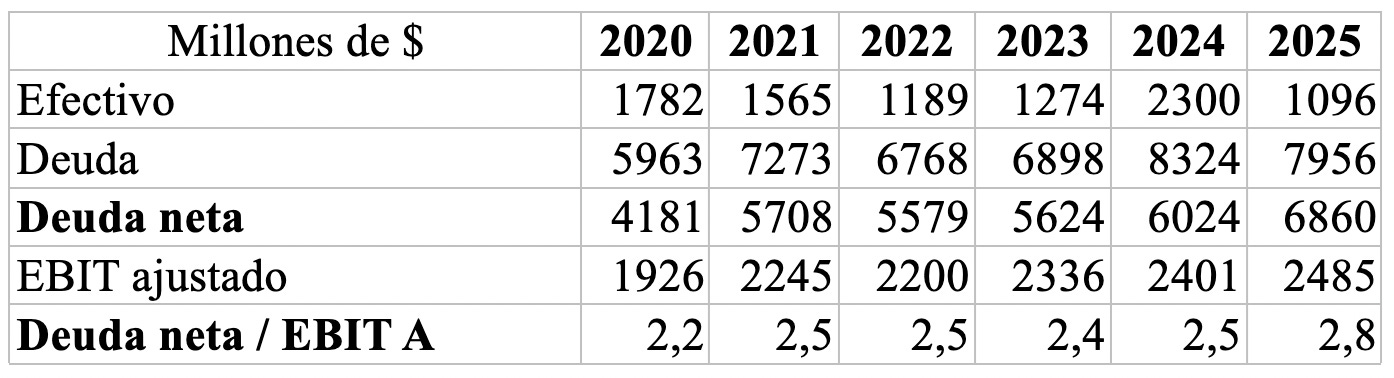
Aquí debemos valor varios puntos, por un lado el endeudamiento general del grupo, y por otro lado el riesgo divisa derivado del hecho de que su deuda está denominada en dólares, algo que pasa mucho porque el mercado de capitales norteamericano es el más potente, pero a la vez no todo su beneficio se genera en esta divisa, concretamente en dólares genera el 33 % de sus beneficios antes de impuestos.

Sí habría que matizar que dentro de los beneficios generados en el extranjero, pesan mucho los de Europa, donde Otis tiene todavía un porcentaje superior de ingresos por mantenimiento que los propios de Estados Unidos.
Llegado el caso Otis genera mucho efectivo, cara a refinanciar si la divisa no acompaña, aunque claro, esa generación de caja suele ir a recompras acciones o repartir dividendos, lo cual no sería agradable tener que recortar.
- Alineación de intereses
+ Accionariado
Respecto a la alineación de intereses entre los ejecutivos de Otis y los accionistas presentes o potenciales del grupo, no existe un accionista de referencia, por lo que tendremos que echar un ojo a cómo están configuración los bonus de los ejecutivos.
+ Bonus de los ejecutivos
Tienen por un lado el bonus o de corto plazo o anual, y el de largo plazo a tres o cinco años.
. Bonus anual
El bonus anual se fija sobre todo (70 - 80 % del mismo) en parámetros operativos, como las ventas orgánicas (ingresos sin contar las fluctuaciones de las divisas, cara a reflejar que se ha logrado crecer en ascensores vendidos o nuevos ascensores en la cartera de mantenimiento), el EBIT ajustado, o el FCF ajustado.
Luego en menor medida (20 - 30 %), el bonus fija objetivos específicos del negocio, como mejorar la eficiencia energética de los ascensores, integrar compañías adquiridas exitosamente, etc.
. Bonus a largo plazo
En cuanto el bonus a largo plazo, aquí se tiene en cuenta el retorno total del accionista (revalorización de la acción más los dividendos), así como el mantenimiento o crecimiento del ROIC y en menor medida la permanencia de X años de los ejecutivos en Otis.
- Valoración histórica
- Historia reciente de Otis
En el 2000 Otis presentó Gen2, un nuevo sistema de ascensores que sustituía los gruesos cables de acero por unas correas planas de acero revestidas de poliuretano, que además de eliminar ruidos y vibraciones hacía innecesario un cuarto de máquinas en la parte superior, lo que supuso un gran ahorro de costes para los promotores inmobiliarios (esto para ascensores de baja y media altura).
En 2003 Otis comenzó a implementar nuevos sistemas que la permitían diagnosticar problemas en los ascensores a distancia.
En 2003 Otis introdujo ascensores con sistemas regenerativos de energía, que permitían ahorrar a sus dueños hasta un 75 % en consumo energético.
En 2003 Otis lanzó sus nuevos sistemas Gen2 también para ascensores de altura elevada.
En 2005 Otis introdujo Compass, que permitía para ascensores de pisos altos seleccionar en una pantalla táctil a qué planta se dirigía uno, y el sistema se organizaba en sus paradas de la manera más eficiente, reduciendo los tiempos de espera en hora punta en un 20 - 30 %.
En 2007 la Comisión europea impuso una multa conjunta de 992 millones de euros a los grandes fabricantes de ascensores, la propia Otis (225 millones), Schindler, KONE y ThyssenKrupp, por acuerdos anti competitivos de reparto de mercado.
En 2008 se dieron cita los Juegos Olímpicos de Pekín, que en años anteriores trajeron muchísimo negocio a la filial de ascensores de Otis en China.
En 2010 Otis lanzó un ascensor con baterías, que le permitía en caso de corte de luz seguir realizando viajes, evitando el riesgo de atrapamiento cuando se cortaba la electricidad en medio de un viaje.
En 2012 Otis inauguró una nueva planta de producción en Carolina del Sur de 40.000 metros cuadrados, que concentró la producción de otras plantas más antiguas en Estados Unidos y México, que se cerraron para buscar eficiencias.
En 2022 Otis ejecutó una OPA de exclusión sobre su filial en España, que cotizaba en la bolsa española y de la que antes había controlado un 50.01 %.
----------

Javier García de Tiedra González es Abogado de formación y actualmente analista e inversor en empresas cotizadas a tiempo completo. Es además accionista minoritario en Bund Company, compañía que cofundó su hermano Álvaro y que es líder en sastrería a medida en España, en la que trabajó varios años en sus inicios.
Ha cursado un Máster en Valoración de Empresas y publicado dos libros en materia de finanzas: Introducción a la Inversión e Invertir en Bolsa Española, ambos a la venta en Amazon.