
- CapitaLand Ascendas REIT y sus negocios
+ Centros de negocios y ciencias
En 2025 representó un 43 % de los ingresos de CapitaLand Ascendas (CLAR en adelante) y un 45 % de su EBIT.

Se trata de edificios de uso mixto, que combinan espacio de oficinas con centros de I+D, laboratorios, espacio de biotecnología o ciencias de la vida, etc., mayoritariamente situados en Singapur, aunque también tienen activos reseñables de este tipo desde 2019 en Estados Unidos.
Sus inquilinos son grandes corporaciones multinacionales globales, como Oracle, Citibank, GlaxoSmithKline, Pfizer, etc. Son espacios muy especializados, casi a medida del inquilino, lo que hace complicado que estos se vayan a otro lugar con facilidad, pero a la vez si sucede puede costar mucho sustituirlo (en Singapur, donde el suelo escasea, estos inquilinos prácticamente no tienen otra opción que continuar con CLAR, pero en Estados Unidos sí se ha dado más movimiento).
+ Industrial y data centers
En 2025 representó un 33.4 % de los ingresos de CLAR, y un 31 % de su EBIT.

. Inmuebles para el sector industrial
Aquí el grupo posee desde naves tradicionales para la industria manufacturera, hasta edificios industriales muy especializados para semiconductores, electrónica de precisión, sector aeroespacial o ingeniería médica.
La estrategia de CLAR en esta subdivisión ha pasado por ir rotando su cartera de activos, vendiendo parte de los tradicionales para ampliar el portfolio de inmuebles industriales muy especializados.
El mayor peso por localización está en Singapur, aunque también tienen activos de este tipo en Estados Unidos, Australia o Reino Unido.
. Data centers
La de data centers se trata probablemente de la subdivisión de activos más defensiva de CLAR, en el sentido de que construirlos no es nada sencillo.
Tienen por un lado dos tercios de la cartera, que son data centers modernos adquiridos hace pocos años, situados mayoritariamente en Europa continental y Reino Unido, con algún activo importante también en Singapur, mientras que el tercio restante son data centers sitos todos en Singapur, construidos hace diez o quince años, y más dirigidos al sector de la telecomunicaciones.
Dentro de los centros de datos de CLAR, una parte se alquilan con toda la gestión corriendo a cargo de CLAR, con el riesgo a corto plazo de que les afectan los cambios en el precio de la electricidad, aunque luego se repercute a las tarifas, y por otro lado en otros CLAR simplemente se hace cargo de la seguridad del recinto, está todo lo demás delegado en los inquilinos, que instalan sus propios servidores y demás, y no tiene riesgo de gestión, pero a cambio obtiene rentabilidades algo inferiores.
Actualmente los centros de datos representan un 10 - 12 % del valor del portfolio de CLAR.
+ Logística
Representó en 2025 un 23 % de los ingresos de CLAR y un 24 % de su EBIT.

Son activos con menores barreras de entrada con los centros de datos o los parques científicos, pero a cambio resulta mucho más sencillo sustituir a los inquilinos llegado el caso.
Los activos de logística de CLAR se sitúan en Singapur, Australia, Reino Unido y Estados Unidos, con mayor preponderancia para Singapur (aunque en menor medida que el resto de divisiones, ya que aquí representa un 40 - 45 % del total, con Australia pisándole los talones con un 30 - 35 % y el resto repartido entre Reino Unido y Estados Unidos).
- Particularidades contables de CLAR como REIT
+ Modelo contable a aplicar
Dentro del mundo de los REIT, existen dos clases de modelos contables, el del valor razonable (que es el que aplica CLAR), y el del coste histórico.
. Modelo del coste histórico
La diferencia es que el modelo del coste histórico aplica un gasto de depreciación cada año a los inmuebles, sobre una base de 30 o 40 años de vida útil del activo. Como en la práctica los inmuebles se van modernizando y manteniendo con gasto de capex, para alargar su vida útil y que sean competitivos, los REIT que aplican este modelo contable, clásicamente norteamericano, utilizan la cifra de FFO, que no tiene en cuenta la cifra de depreciación sino el capex, para ver verdaderamente cuanto beneficio real puede dedicar el REIT a remunerar al accionista.
Sí hay que matizar, que aunque este modelo aísle la P&L de los cambios anuales por los informes de los tasadores, eso no obsta el hecho de que se den deterioros cuando un inmueble se estima que ha podido perder gran parte de su valor de manera permanente (por ejemplo si en bloque las marcas de Inditex decidan abandonar un centro comercial que tengamos en mente). ¿Qué es lo artificial? que sucede como con las adquisiciones de empresas a efectos del fondo de comercio, si una adquirida va regular se dará su matriz un deterioro contable, pero igual a futuro se recupera, y en ese caso no revierte ese deterioro, como tampoco sucede cuando el centro comercial que ha perdido a Zara y Massimo Dutti logra luego rehacerse integrando a otros comercios.
. Modelo del valor razonable
En el caso del modelo del valor razonable se elimina el factor de la cifra de depreciación, para limpiar la cuenta de pérdidas y ganancias, y lo que se hace es cada año valorar los activos inmobiliarios, y ajustar su valor con ganancias o pérdidas patrimoniales, que sí afectan a los beneficios. Lo malo de este método es que de nuevo te toca ajustar el beneficio, porque estas ganancias o pérdidas por ajustes de valoración no implican directamente movimientos de efectivo.
Este método se da en Europa, Australia, Reino Unido o la propia Singapur, fuera de Estados Unidos realmente (aunque luego REITs que lo aplican, como la española Merlin Properties, hablen de FFO, pero es una cifra que utilizan para aislar los cambios anuales de valoración).
+ Titularidad del suelo en Singapur
. ¿Quién es el dueño del suelo en Singapur?
A diferencia de Europa y Estados Unidos, donde la propiedad del suelo es privada, en Singapur existe la particularidad de que el suelo es de titularidad pública, y lo que se puede poseer es una concesión sobre el mismo, que en el caso de Singapur podrá ser a 30, 60 o 99 años.
. ¿De qué depende la duración de la concesión?
Pues en este caso de la tipología de activo, para inmuebles sencillos como una nave industrial, se conceden 30 años de uso; para parques tecnológicos como los de CLAR en Singapur, 60 años, y los 99 quedan reservados para edificios residenciales.
. ¿Cuál es el objetivo de este régimen?
Si bien tiene tintes, si me permitís la broma, algo soviéticos, la idea no es tanto que el Estado de Singapur un día se quede con los activos para explotarlos, sino que lo que se persigue es que el inmobiliario del país no se quede muy antiguo ni desorganizado (algo muy importante cuando Singapur es un país muy próspero y muy demandado cara a la inmigración, y a la vez con un suelo muy escaso).
. ¿Qué implicaciones contables tiene para CLAR?
La principal es que conforme se acerca el momento de la pérdida del derecho sobre el suelo, el inmueble va perdiendo valor, y esto se va reflejando cada año en la valoración de sus activos en Singapur.
Al final si lo pensamos, si el derecho habitualmente es de 60 años, cada año los activos parten con una pérdida de valor del 1.7 %, y se refleja en su Cuenta de pérdidas y ganancias (en la práctica esta pérdida de valor no es línea, es menor en las primeras décadas y se acelera en las últimas).
A cambio Singapur es un país que prospera mucho, y su inmobiliario tiende a revalorizarse, entre el alza de rentas por inflación y que la demanda supera a la oferta, por encima de esa cifra, pero a diferencia de los activos en Europa o Estados Unidos hay que saber que tienen vida finita (existe eso sí la posibilidad, aunque no es algo asegurado, que a cambio de fuertes inversiones en remodelar los activos te amplíe el gobierno la concesión).
- Particularidades del equipo gestor de CLAR
Uno de los principales ‘peros’ de CLAR es probablemente la estructura de comisiones de su gestora, que además posee una posición de suficiente control en la misma para que no la expulsen (curiosamente esta cotiza en bolsa, y la pata de gestión es un negocio estupendo, pero hay otra pata del negocio que no me hace tanta gracia).
+ Comisión fija
Para empezar los gestores de CLAR cobran una comisión fija sobre activos gestionado del 0.5 % (ojo, no sobre el NAV, activos menos deuda, sino sobre los activos totales).
+ Comisión de éxito
En segundo lugar sus gestores tienen una comisión de éxito, pagadera en buena parte en acciones del propio REIT, y que se fija en dos parámetros, por un lado superar los resultados de su índice de referencia sectorial, y por otro ser capaz de aumentar las rentas distribuibles en dividendos a los accionistas, en términos por acción (si se aumentan estas rentas en al menos un 2.5 %, se llevan un 0.1 % de la base de activos, y un 0.2 % si aumenta en un 5 % o más).
Esto último es interesante, porque puede suceder que CLAR amplíe capital para adquirir un proyecto de construcción de un centro de datos, y que a corto plazo, como han aumentado las acciones en circulación, pero no las rentas porque el centro de datos aún no se ha construido, formalmente el REIT calcule lo que va a aumentar sus rentas cuando entre el inquilino, y que se active la comisión de éxito, pero aún no haya aumentado el dividendo porque el dinero formalmente no ha entrado.
No pesa mucho igualmente sobre el total que percibe la gestora, pero ahí está.
+ Comisión por adquisición y desinversión
En tercer y último lugar, los gestores de CLAR cobran una comisión tanto cuando compran activos (1 % del valor de compra) como cuando los venden (0.5 %).
El riesgo de agencia radica en que la matriz de la gestora de CLAR, se dedica también dentro de su modelo de negocio a construir inmuebles del perfil de los REIT que gestiona su gestora, de forma que podrían verse tentados a venderles estos activos a precios inflados (también, esta matriz gestiona fondos de capital riesgo inmobiliarios, que cuando tienen que desinvertir venden activos a la propia CLAR).
En la práctica estos activos nunca se venden a precios por encima de las valoraciones de tasadores independientes, siempre ligeramente por debajo de las mismas, pero sí que incentiva a los gestores de CLAR a crecer permanentemente, tanto para aumentar las comisiones fijas que cobran sobre la masa de activos, como para seguir pagando comisiones por compra de activos (este 1 %).
También es interesante matizar que con la excepción de los centros de datos, por ejemplo en Reino Unido, que sí que ha desarrollado la matriz de CLAR, para vendérselos luego a esta, en general construye los inmuebles en Singapur pero no fuera de esta, y últimamente CLAR ha venido diversificando fuera de Singapur.
- Estados financieros de CLAR
+ Cuenta de pérdidas y ganancias
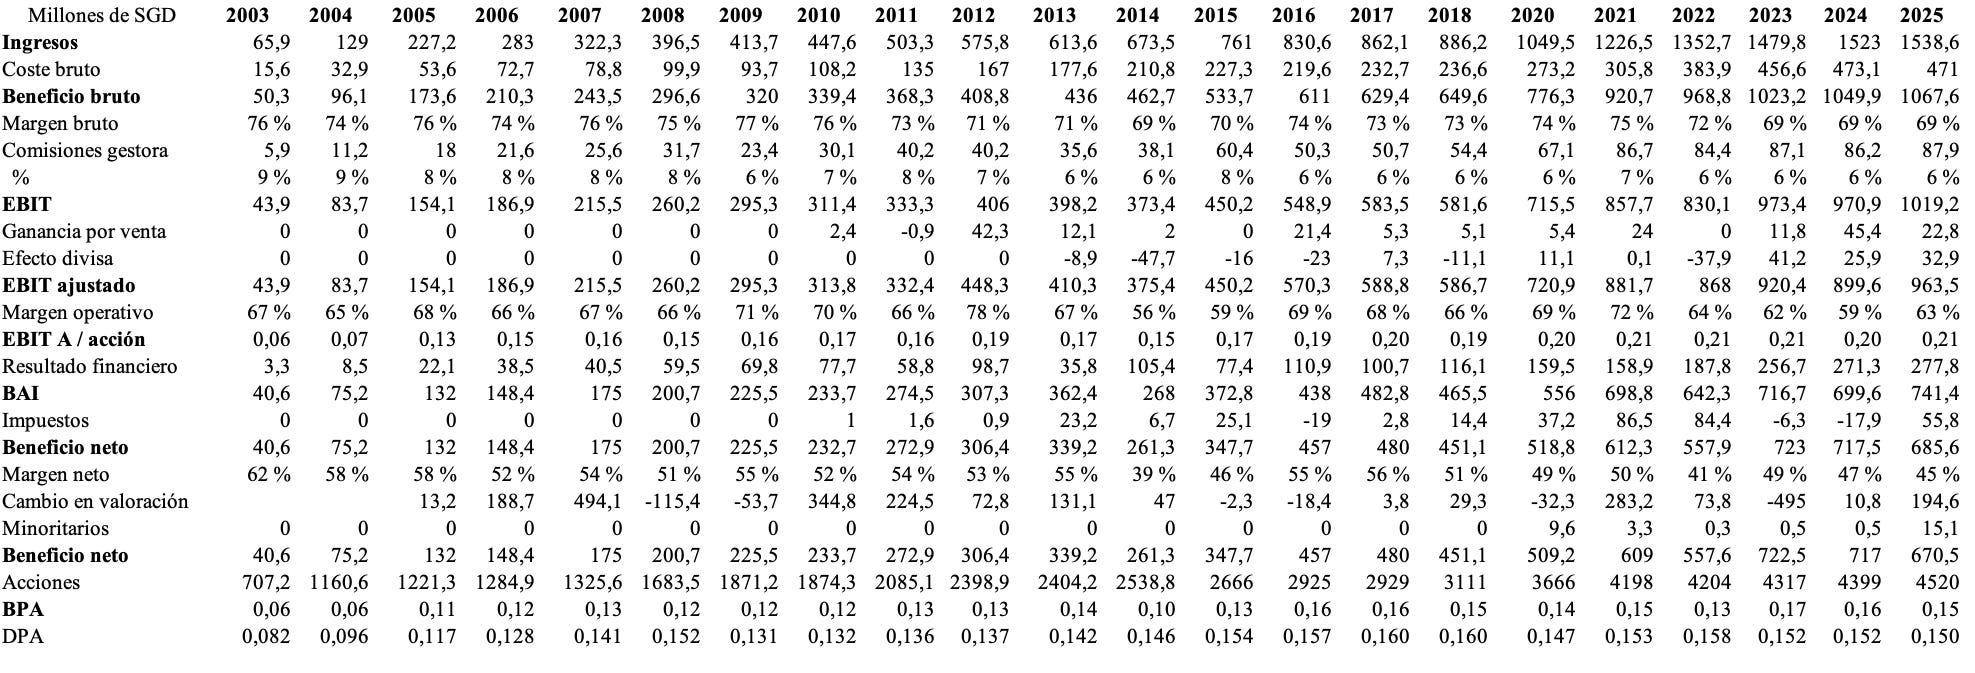
Como vemos salvo en años recientes, en los que ha tenido el alza de los tipos de interés en contra, y también la pérdida de ocupación en algunos activos de Estados Unidos, sobre todo en complejos especializados de oficinas, CLAR ha venido prosperando, lo podemos ver en su EBIT ajustado por acción, y en menor medida, al incluir intereses, su BPA por acción.
No ha tenido demasiados extraordinarios, tenemos por un lado las ganancias por venta, que en general como podemos ver cuando vende lo hace con plusvalías, y con prima sobre el valor de mercado de los activos vendidos, y aparte como extraordinario a ajustar del EBIT, tendríamos el efecto divisa, que afecta en tanto en cuanto CLAR tiene deudas denominadas en otras divisas, que cambian su valoración en atención a las fluctuaciones de estas monedas.
Sí que he excluido del cálculo del beneficio neto los cambios anuales de valoración en la cartera de activos inmobiliarios del grupo, cara a poder visualizar la capacidad del mismo para generar beneficios distribuibles en dividendos, y no tanto estos cambios de valoración de los activos.
+ Inversiones

En cuanto a sus inversiones CLAR como hemos comentado no tiene contablemente gasto por depreciación, y por tanto todo lo que invertir en bienes fijos cae formalmente como capex de inversión, aunque en la práctica los activos sí que se van depreciando.
En cualquier caso lo que sí se aprecia es que ha gastado mucho dinero en adquirir activos de terceros, como vemos en el apartado de adquisiciones.
- Riesgos de CLAR
+ Riesgo financiero

En una compañía como CLAR, obligada a repartir al menos el 90 % de sus beneficios para mantener su régimen fiscal, el crecimiento viene por el lado de la deuda y/o las ampliaciones de capital.
En este sentido si vemos la evolución de su deuda, vemos cómo por el efecto del alza de los tipos de interés se encuentra en un momento alto de la misma, aunque cara a un escenario más complicado tiene la ventaja de que sus ampliaciones de capital suelen tener una amplia acogida, con una demanda que cubre las mismas sobradamente (aunque claro, si se llegase a ese punto, como en 2009, dicha ampliación de capital se tendería a llevar a cabo con una cotización depreciada, con descuento sobre NAV -también a lo largo de su historia ha cotizado a menudo por encima de NAV, por lo que por aquí las ampliaciones sí fueron más rentables-).

Por lo demás ya en 2025 ha logrado el grupo contener y reducir ligeramente el interés medio de su deuda, sacrificando eso sí a cambio algo de porcentaje de deuda a tipo fijo, exponiéndole más a una hipotética nueva subida de tipos.
+ Riesgo divisa
En CLAR el riesgo divisa viene sobre todo por el hecho de que tiene aproximadamente un tercio de su cartera de activos en otras divisas, diferentes al dólar de Singapur, y le podría afectar tener la deuda enteramente en dólares de Singapur, o en otra divisa habitual como pudieran ser los dólares norteamericanos.
En el caso de CLAR tiene un perfil de deudas ligado a las divisas en las que sus activos generan rentas, y es por eso que está más limitado este riesgo.
+ Riesgo de agencia
Como hemos visto la gestora tiene unos incentivos por su estructura de comisiones que pueden no ser los del accionista, e incentivarle por ejemplo a seguir ampliando de capital incluso con descuentos sobre el NAV, con tal de adquirir activos y llevarse su comisión, o bien elevar demasiado la deuda cara a lograr lo mismo.
+ Riesgo de vacancia estructural en Estados Unidos
Si bien la mayoría de activos se han defendido muy bien a lo largo de su historia, las oficinas especializadas de Estados Unidos, que por metro cuadrado son muy caras, han sufrido el teletrabajo mixto, aprovechando los empleadores para reducir el espacio contratado.
- Valoración histórica

CLAR como vemos ha tendido a cotizar con prima sobre su NAV, con la excepción de 2008, cuando se cortó el grifo de la financiación y tuvo que ampliar capital con descuento para desapalancarse, y actualmente, cuando ha pasado a cotizar ligeramente por debajo de su NAV.
- Alineación de intereses
CLAR cuenta con un accionista de referencia para el 16.97 % de su accionariado con CapitaLand Investment Limited (CLI), que es dueño también de la gestora del REIT. Luego es interesante saber que Temasek, que es una empresa pública de Singapur, posee el 53 - 54 % de CLI, por lo que indirectamente tiene mucho control sobre CLAR.
A ambos les interesa que el grupo prospere y siga generando con el tiempo una mayor cantidad de dividendos por acción, aunque existe cierto conflicto de interés con su gestora por los motivos que ya hemos comentado, que se beneficia con la comisión a tipo fijo de aumentar su base de activos, y por otro lado que cobran comisiones por comprar y vender, lo que favorece que sean activos cuando a lo mejor lo ideal para el accionista sería no hacer nada.
En el caso de CLAR no existen bonus de los ejecutivos porque estos de facto son la gestora, por tanto los mismos dependen de la configuración de sus comisiones, que premian aumentar la base de activos, que aumenten los dividendos del grupo por acción, y que se sigan llevando a cabo operaciones.
- Historia de CapitaLand Ascendas REIT
En 2002 CapitaLand Ascendas, sale a cotizar a la bolsa de Singapur, con un portfolio al 100 % sito en el país, muy centrado en centros científicos y tecnológicos.
En 2003 CLAR inició su exposición a los activos de logística en la modalidad Sale and lease back, por la que compraba activos para realquilárselos a sus propietarios, con contratos de 7 a 15 años de duración.
En 2003 CLAR capeó bastante bien la crisis del SARS en Asia, el brote de síndrome respiratorio agudo grave, aunque lo notó ligeramente en las ocupaciones, que bajaron.
En 2003 la Autoridad Monetaria de Singapur limitó a un 35 % el endeudamiento máximo de los REIT, y si se quería superar el 25 % requería calificación crediticia.
En 2004 el gobierno de Singapur, buscando atraer inversores, estableció una retención del 0 % para los dividendos que recibiesen inversores extranjeros particulares, y para los institucionales la bajó del 20 al 10 %, ganando fiscalmente mucho atractivo.
En 2004 CLAR continuó adquiriendo activos logísticos, concretamente cerca del aeropuerto Changi y de algunos puertos marítimos.
En 2005 se flexibilizó mucho en Singapur el endeudamiento de los REIT, pasando del 35 al 60 %, requiriéndose eso sí calificación crediticia, y una exención por cinco años sobre el ITP de los REIT al adquirir activos.
En 2005 el gobierno de Singapur aumentó de un 5 a un 10 % el porcentaje de los activos de los REIT que podían depender de proyectos desarrollados por el propio REIT.
En 2008 CLAR, tras la quiebra de Lehman Brothers y el inicio de las dificultades para financiarse en los mercados de Estados Unidos, pasó a un perfil mucho más conservador, no solo por la pata crediticia, sino porque había pasado de cotizar con una prima elevada sobre patrimonio neto, a hacerlo con descuento, cara a ampliaciones de capital.
En 2009 CLAR se vio obligada a realizar una ampliación de capital con un 35 % de descuento sobre NAV, cara a refinanciar obligaciones y acabar desarrollos inmobiliarios ya en proceso.
En 2010 CLAR adquirió sus primeros centros de datos en Singapur, ya con la cotización estabilizada cara a vender obligaciones convertibles.
En 2011 modificó su mandato para poder poseer hasta un 20 % de los activos fuera de Singapur, abriendo fuego con la adquisición de un centro tecnológico en Pekín, con una rentabilidad inicial cercana al 8 %, superior al 6 % aproximado que se obtenía en Singapur.
En 2012 el gobierno de Singapur redujo de 60 años a 30 las concesiones para el suelo del país, para edificaciones industriales, lo que motivó el que el Grupo pasase a dirigirse a una expansión internacional.
En 2014 CLAR adquirió su primer activo en Australia, concretamente un centro de distribución logística en Sidney.
En 2015 CLAR dio el salto a Reino Unido con la adquisición de 12 activos logísticos en el país, financiando la compra con préstamos en libras esterlinas.
En 2016 se produjo el referéndum cara al Brexit en Reino Unido, lo que produjo una devaluación de la libra esterlina, y una caída de valoración en los activos logísticos de CLAR en el país (cubiertos al menos en lo referente a deuda, denominada también en libras).
En 2018 CLAR adquirió 38 activos logísticos en Reino Unido.
En 2019 se fusionaron CapitaLand y Ascendas, adquiriendo la primera a la segunda por 11.000 millones de dólares de Singapur, cambiando de paso su cierre fiscal a 31 de diciembre.
En 2019 CLAR adquirió 30 propiedades en Estados Unidos y Singapur por 1.660 millones de dólares de Singapur, financiado con una ampliación de capital con un 15 % de descuento sobre NAV.
En 2020 CLAR adquirió dos edificios de oficinas de máxima calidad en San Francisco, por 560 millones de dólares.
En 2021 CLAR adquirió una cartera de centros de datos en diferentes países europeos, como Reino Unido, Holanda y Francia, por 904 millones de dólares de Singapur.
En 2022 los costes energéticos subieron mucho en Europa, y esto afectó a parte de los centros de datos de CLAR, a aquellos en los que esta asumía también la gestión de los mismos, aunque ya para siguientes trimestres se fue repercutiendo automáticamente a las rentas.
En 2022 CLAR adquirió como activo curioso un centro de almacenamiento frigorífico en Singapur.
En 2023 los activos de CLAR en Estados Unidos sufrieron una devaluación contable por valor de 450 - 500 millones de dólares de Singapur, debido a la progresiva pérdida de ocupación de los activos de San Diego, Raleigh y Portland.
En 2025 CLAR adquirió un centro de datos en Singapur, y terrenos y proyectos para el desarrollo de centros de datos en Reino Unido.
----------

Javier García de Tiedra González es Abogado de formación y actualmente analista e inversor en empresas cotizadas a tiempo completo. Es además accionista minoritario en Bund Company, compañía que cofundó su hermano Álvaro y que es líder en sastrería a medida en España, en la que trabajó varios años en sus inicios.
Ha cursado un Máster en Valoración de Empresas y publicado dos libros en materia de finanzas: Introducción a la Inversión e Invertir en Bolsa Española, ambos a la venta en Amazon.